大家好呀,我是 Meng小羽,好久不见!
最近除了继续打磨 iAssets 知盈,我也一直在寻找更方便的海外软件订阅和跨境支付方式。毕竟,对于经常使用 ChatGPT、Claude Code 等工具的开发者来说,支付有时也是一个需要专门解决的问题。
前段时间,一位读者向我推荐了 Starryblu。后来,我进一步研究了这款产品,也和产品经理交流了它的业务模式、产品功能与服务范围。
因此,这次想从开发者的实际需求出发,和大家聊聊 Starryblu 的多币种账户、跨境支付、汇款及卡片服务,同时整理一些使用前需要了解的费用、限制与监管信息。
Starryblu
提到 Starryblu 大家可能比较陌生,说到熊猫速汇大家就比较熟悉了,Starryblu 与熊猫速汇同属 Wotransfer 相关业务体系,把多币种管理、货币兑换和跨境支付等服务放进了一个 APP。Starryblu 是新加坡 Wotransfer Pte. Ltd. 旗下的产品,主要涉及多币种账户、货币兑换、跨境汇款及支付相关服务。
相比单纯关注 Wise 汇款功能,我还注意到 Starryblu 提供的部分消费激励活动,既要日常付款,也希望使用微信商户渠道,并进一步获得符合条件的消费抵扣、换汇减免和刷卡奖励。
支付与账单
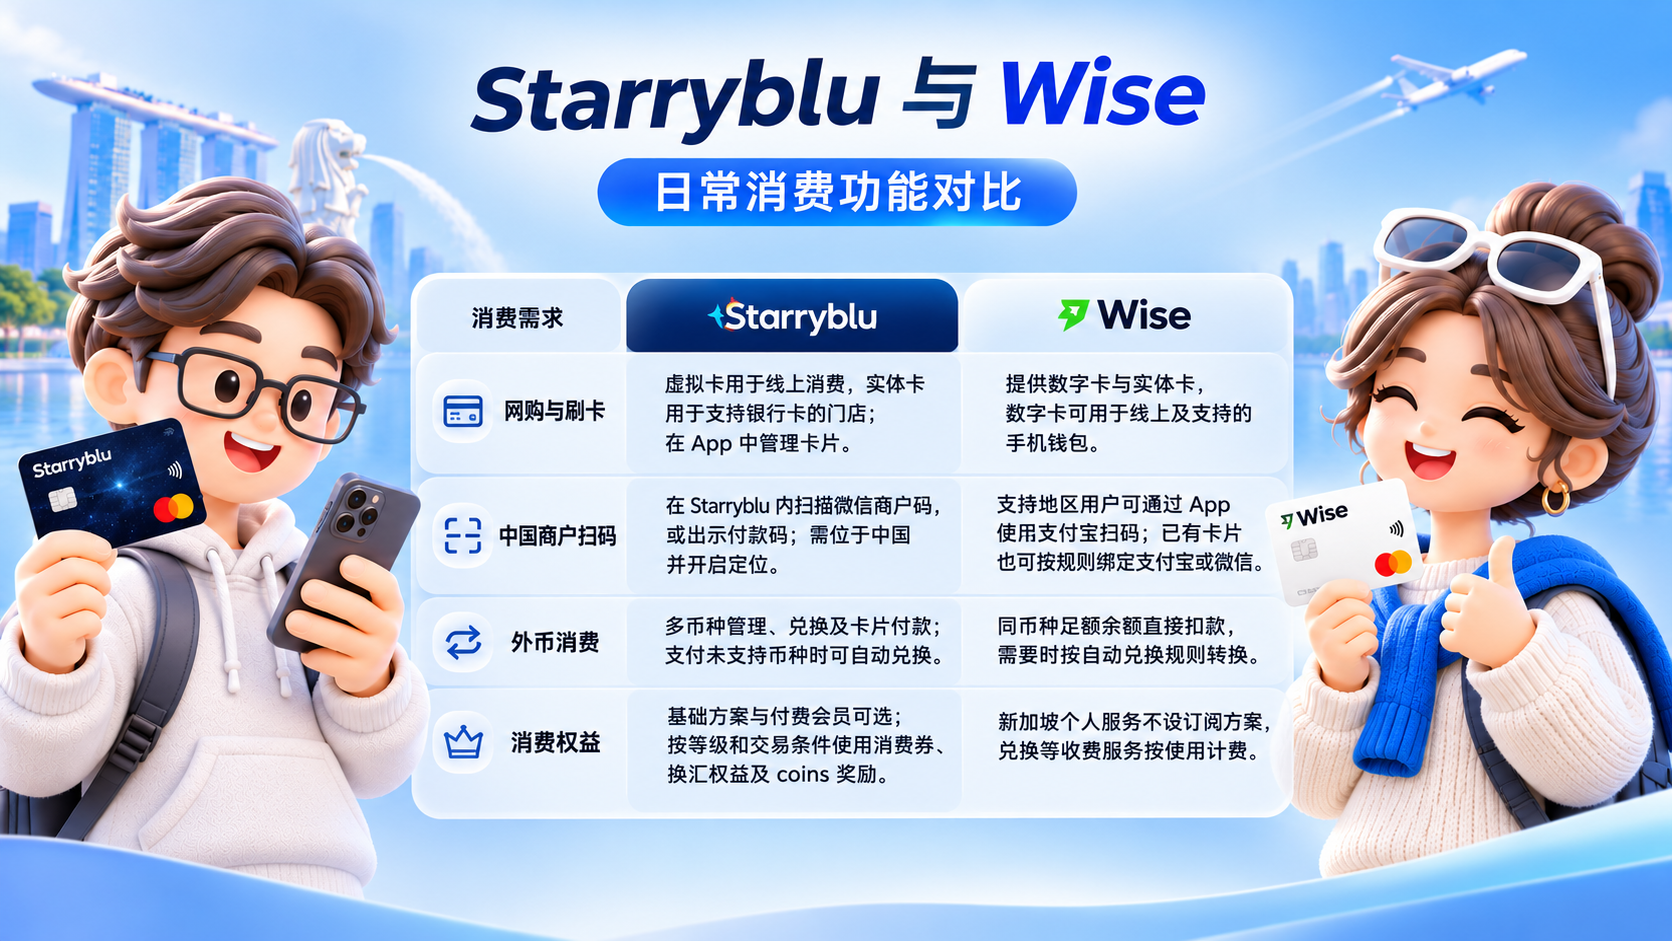
从外币账单到日常买单,一个账户有多种用法。对于经常需要跨境支付的开发者来说,可以根据账户余额和支付场景选择合适的币种,可以便捷的在国内外使用自己的 Starryblu 钱包进行支付。例如,工作时购买海外软件,出门在餐厅刷卡,回国后到支持微信商户付款的小店消费,这些需求可以分别由 Starryblu 的卡片与商户支付服务承担。产品的价值在于把几类常用支出放到一起,让账户里的资金有更多实际用途。
作为出海开发者,最最重要的就是支付一些海外的模型、工具和一些专业的软件,Starryblu 轻松的解决了这个问题。
转账与汇款
除了日常消费,跨境转账也是 Starryblu 的主要功能之一。
用户可以在 App 内添加收款人,填写必要的账户信息,并根据支持的国家、地区与币种发起汇款。
相比传统的跨境汇款流程,将收款人管理、币种选择和转账操作整合在同一应用中,确实是一个值得关注的设计方向。
不过,跨境汇款不仅要看操作是否方便,还需要关注实际汇率、手续费、到账时间、收款行要求,以及资金用途等限制。具体信息应以交易确认页面和官方条款为准。
丰富的卡片
对于集卡爱好者来说,一款便捷的支付工具仅仅是功能上的满足,更重要的是要有一个实体的载体,Starryblu 发行的是 Mastercard ,提供了三种 星空卡、星球卡、主神卡 不同等级与权益的卡供你选择。
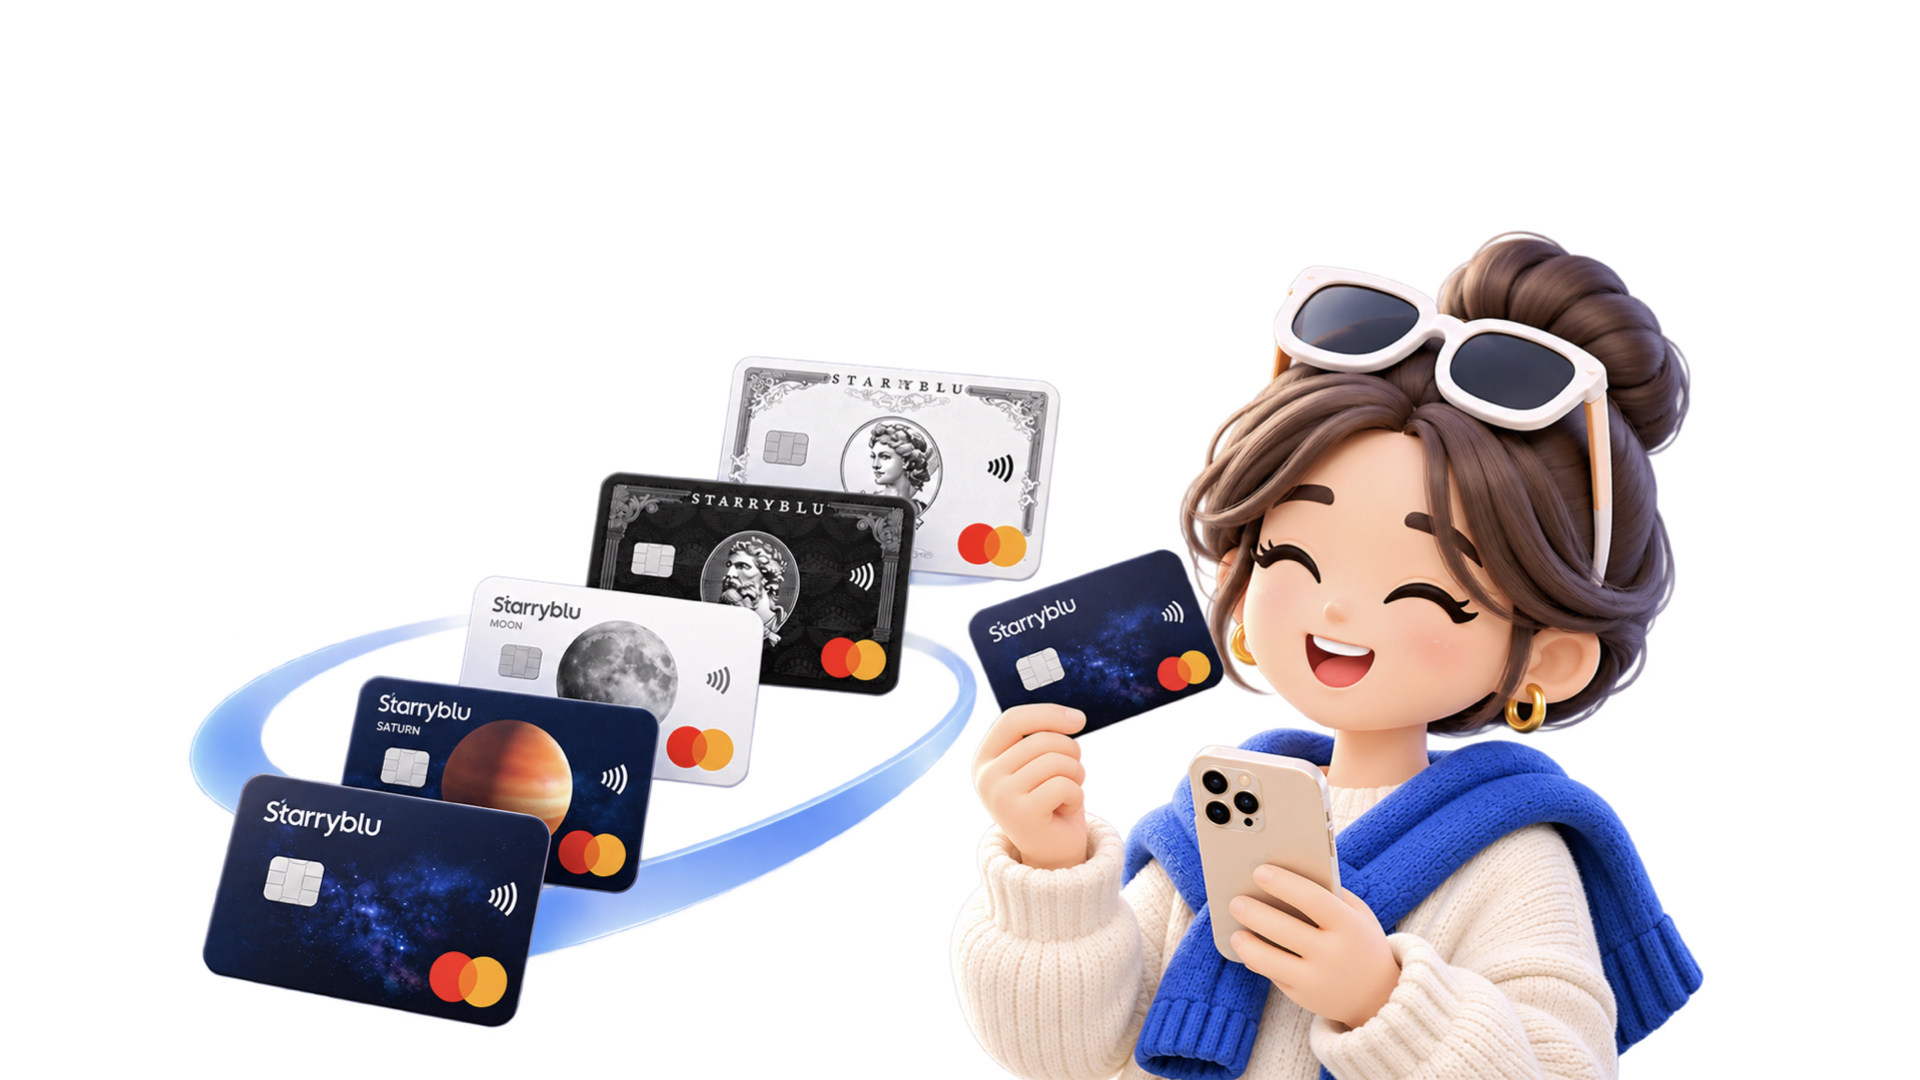
需要注意的是除了基础版本星空卡是免费的,其他的卡片都对应不同的会员等级和权益,有对应的收费服务,推荐大家按需持卡。
监管与安全
关于监管资质,我还查阅了 MAS 官方名录。
根据官网介绍,Starryblu 在新加坡的运营主体是 WOTRANSFER PTE. LTD.。在新加坡金融管理局(MAS)的金融机构名录中,这家公司被列为 Major Payment Institution(大型支付机构),获许可的业务包括账户发行、境内及跨境汇款、商户收单和电子货币发行等。
MAS 对这类支付机构也有相应的客户资金保护要求。不过这里需要注意,持有支付牌照不等于拥有银行牌照,支付账户也不等同于银行存款账户。
简单理解,Starryblu 更像是一个将多币种管理、货币兑换和跨境支付整合在一起的金融工具。不同币种可以在同一个 App 中管理,但背后仍然是各自独立计价的法定货币,相关的资金保护方式、服务范围和使用限制,也需要结合具体国家法律条款来看。
更多人选择
从媒体的广泛关注,到越来越多用户的信任与选择,Starryblu 正让跨境支付变得更简单,让全球金融服务触手可及,让每一次跨越国界的连接都充满可能。
写在最后
作为开发者,这几年使用海外软件和 AI 工具的频率越来越高,我也开始更加关注跨境支付的实际使用体验。
Starryblu 提供了一个值得了解的选择:将多币种账户、货币兑换、跨境汇款和部分支付服务整合到同一个 App 中。
不过,对于金融服务,我一直认为功能丰富只是第一步。真正决定是否值得使用的,还是账户性质、资金安全、交易费用、服务地区与实际支付成功率。
尤其是涉及跨境资金时,建议大家先了解官方条款,并根据自己的实际需求进行判断。
欢迎大家体验这一款产品,可以无门槛持卡,通过我的渠道开户可以获取更多的新客专享福利:
https://sg.starryblu.com/x/6RvVX0hJ
如果你也研究过 Starryblu,或者有其他值得推荐的跨境支付工具,欢迎在评论区交流。
更多开发工具、产品体验与技术分享,欢迎关注微信公众号「Debug 客栈」并私信「飞湾计划」,一起探索更多有意思的数字工具。